Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
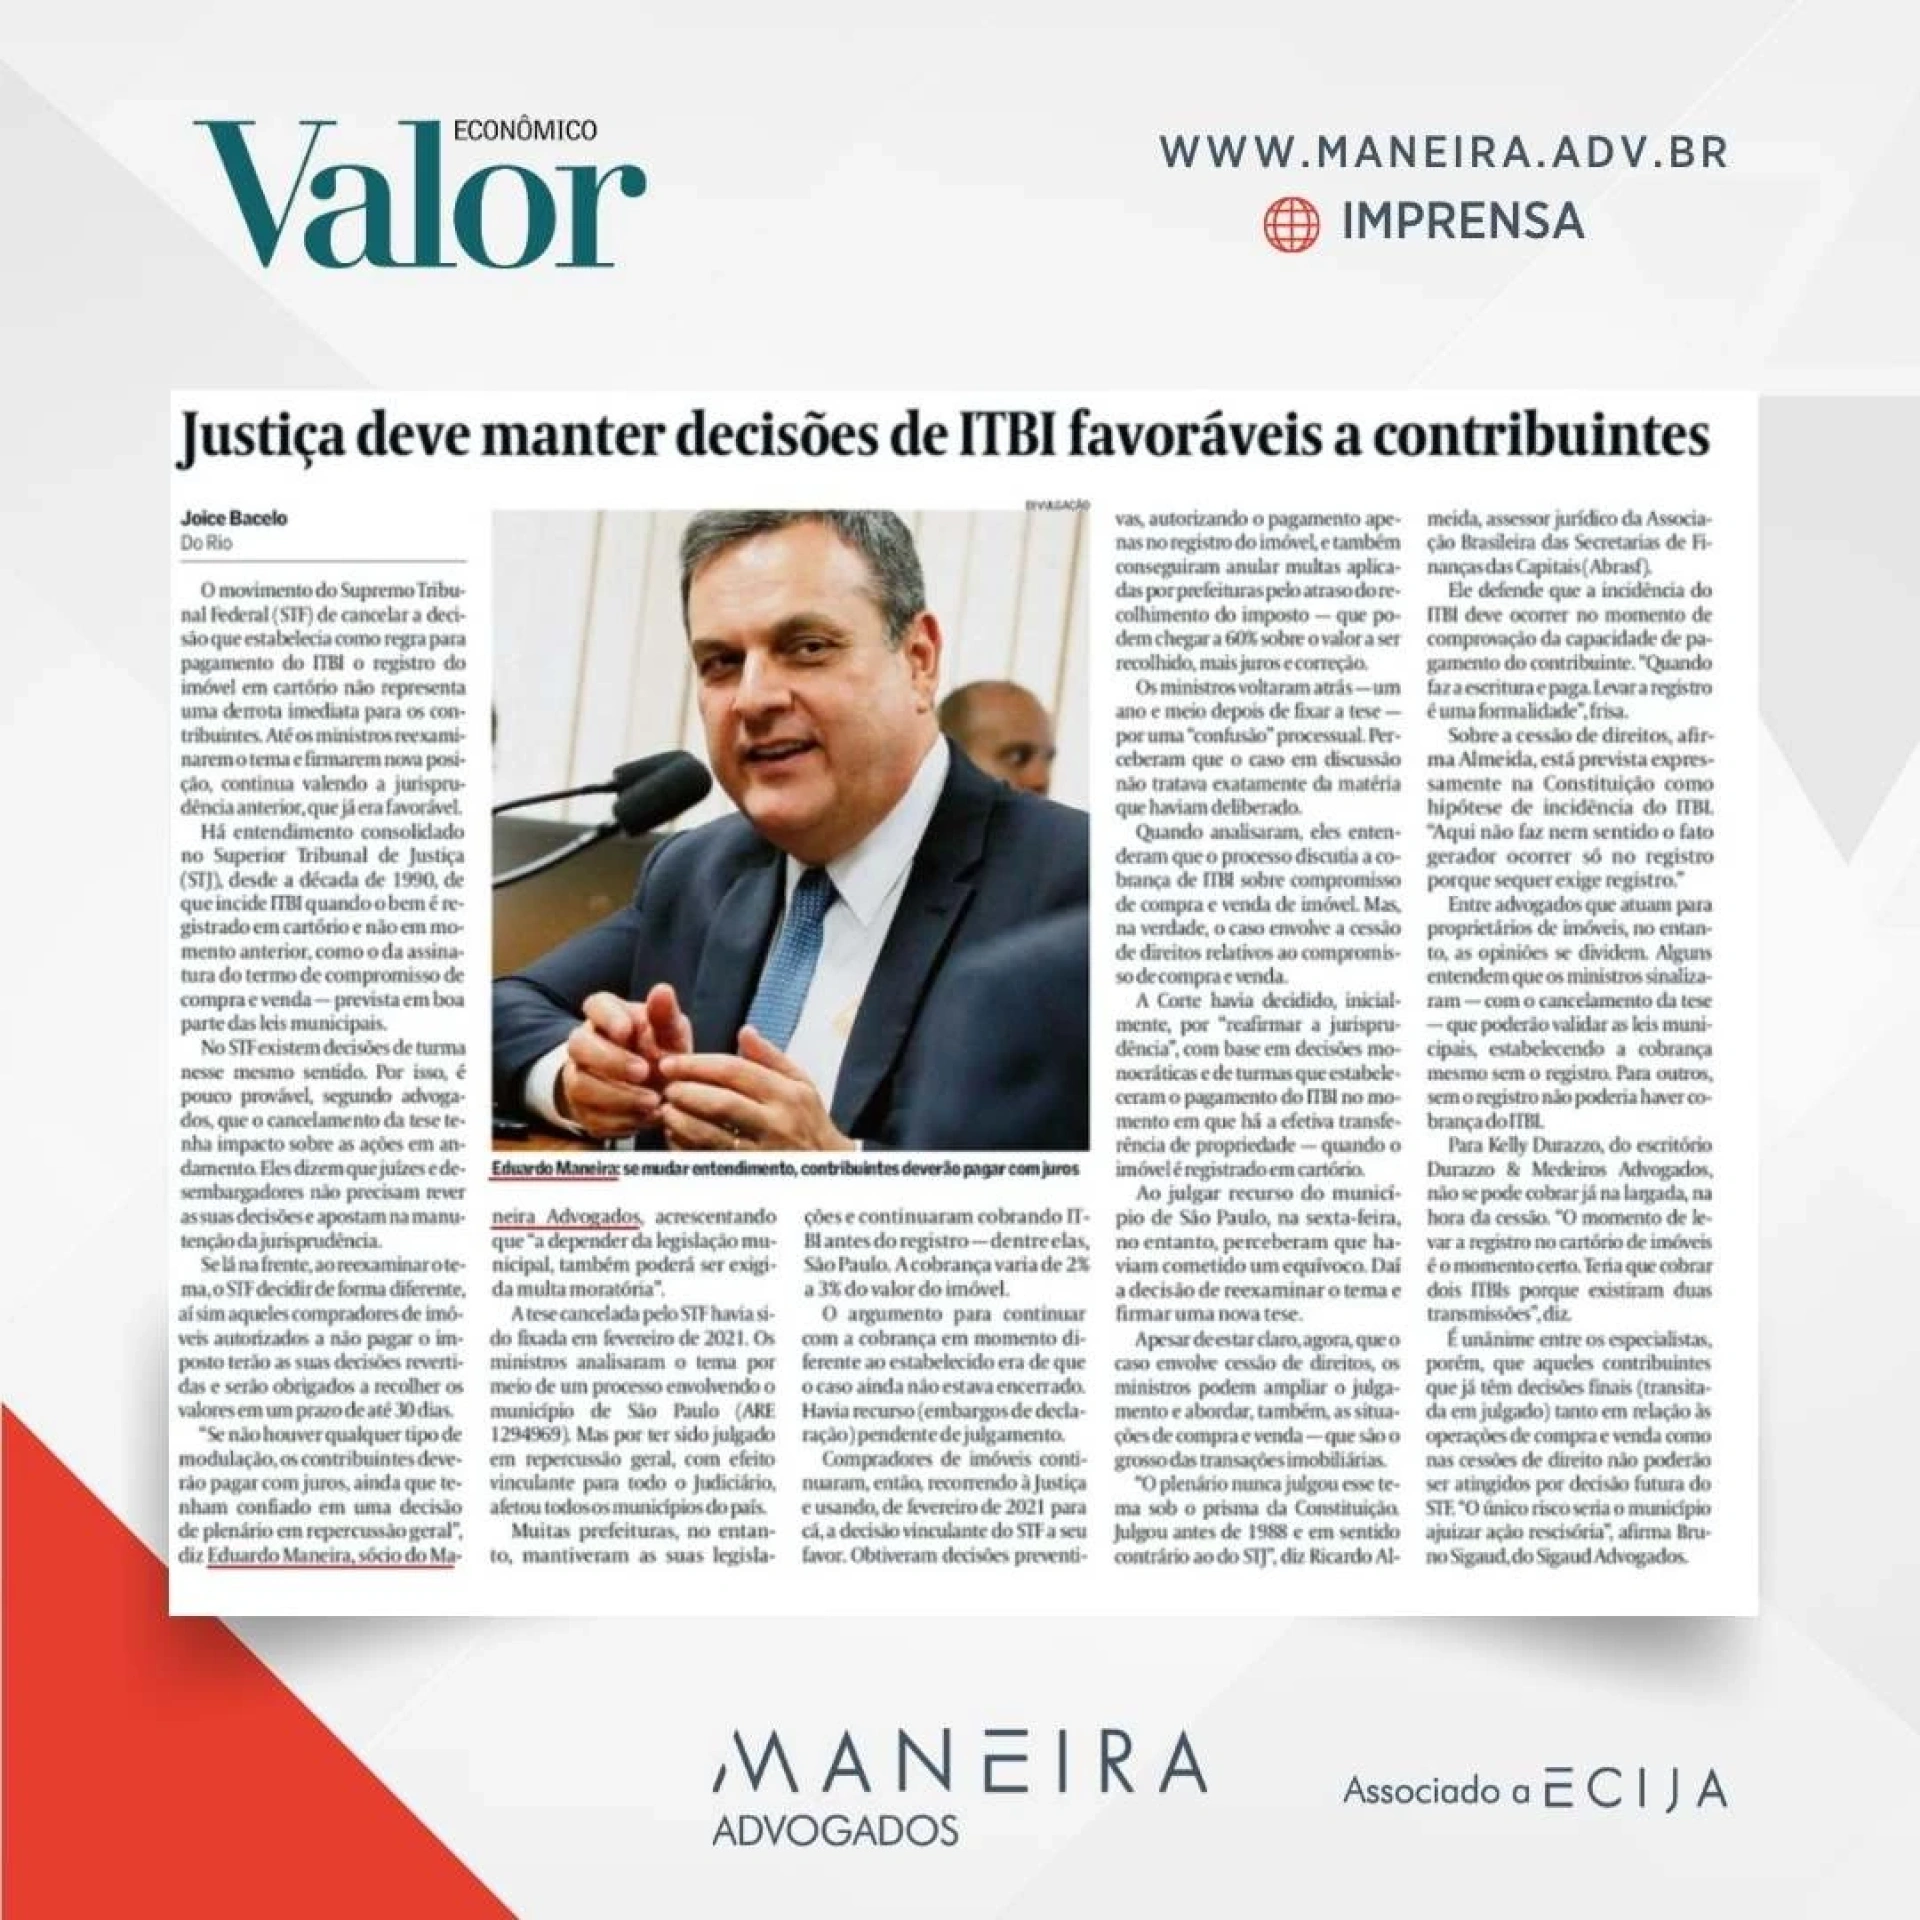
Eduardo Maneira comenta no VALOR ECONÔMICO recente decisão do Supremo sobre ITBI
Reportagem veiculada no Valor Econômico trata de recente entendimento do STF a respeito da incidência do ITBI. Na última semana, o Supremo Tribunal Federal anulou decisão anterior, do próprio STF, que estabelecia que o Imposto Sobre Transmissão de Bens Imóveis só ocorreria após o registro em cartório. Com isso, voltam a valer as regras de incidência a partir da assinatura do termo de compra e venda do imóvel. O Dr. Eduardo Maneira, sócio do Maneira Advogados, foi entrevistado para comentar o assunto.
Justiça deve manter decisões de ITBI favoráveis a contribuintes
Até reexame do tema, continua valendo a jurisprudência anterior
Por Joice Bacelo — Do Rio
02/09/2022
O movimento do Supremo Tribunal Federal (STF) de cancelar a decisão que estabelecia como regra para pagamento do ITBI o registro do imóvel em cartório não representa uma derrota imediata para os contribuintes. Até os ministros reexaminarem o tema e firmarem nova posição, continua valendo a jurisprudência anterior, que já era favorável.
Há entendimento consolidado no Superior Tribunal de Justiça (STJ), desde a década de 1990, de que incide ITBI quando o bem é registrado em cartório e não em momento anterior, como o da assinatura do termo de compromisso de compra e venda – prevista em boa parte das leis municipais.
No STF existem decisões de turma nesse mesmo sentido. Por isso, é pouco provável, segundo advogados, que o cancelamento da tese tenha impacto sobre as ações em andamento. Eles dizem que juízes e desembargadores não precisam rever as suas decisões e apostam na manutenção da jurisprudência.
Se lá na frente, ao reexaminar o tema, o STF decidir de forma diferente, aí sim aqueles compradores de imóveis autorizados a não pagar o imposto terão as suas decisões revertidas e serão obrigados a recolher os valores em um prazo de até 30 dias.
“Se não houver qualquer tipo de modulação, os contribuintes deverão pagar com juros, ainda que tenham confiado em uma decisão de plenário em repercussão geral”, diz Eduardo Maneira, sócio do Maneira Advogados, acrescentando que “a depender da legislação municipal, também poderá ser exigida multa moratória”.
A tese cancelada pelo STF havia sido fixada em fevereiro de 2021. Os ministros analisaram o tema por meio de um processo envolvendo o município de São Paulo (ARE 1294969). Mas por ter sido julgado em repercussão geral, com efeito vinculante para todo o Judiciário, afetou todos os municípios do país.
Muitas prefeituras, no entanto, mantiveram as suas legislações e continuaram cobrando ITBI antes do registro – dentre elas, São Paulo. A cobrança varia de 2% a 3% do valor do imóvel.
O argumento para continuar com a cobrança em momento diferente ao estabelecido era de que o caso ainda não estava encerrado. Havia recurso (embargos de declaração) pendente de julgamento.
Compradores de imóveis continuaram, então, recorrendo à Justiça e usando, de fevereiro de 2021 para cá, a decisão vinculante do STF a seu favor. Obtiveram decisões preventivas, autorizando o pagamento apenas no registro do imóvel, e também conseguiram anular multas aplicadas por prefeituras pelo atraso do recolhimento do imposto – que podem chegar a 60% sobre o valor a ser recolhido, mais juros e correção.
Os ministros voltaram atrás – um ano e meio depois de fixar a tese – por uma “confusão” processual. Perceberam que o caso em discussão não tratava exatamente da matéria que haviam deliberado.
Quando analisaram, eles entenderam que o processo discutia a cobrança de ITBI sobre compromisso de compra e venda de imóvel. Mas, na verdade, o caso envolve a cessão de direitos relativos ao compromisso de compra e venda.
A Corte havia decidido, inicialmente, por “reafirmar a jurisprudência”, com base em decisões monocráticas e de turmas que estabeleceram o pagamento do ITBI no momento em que há a efetiva transferência de propriedade – quando o imóvel é registrado em cartório.
Ao julgar recurso do município de São Paulo, na sexta-feira, no entanto, perceberam que haviam cometido um equívoco. Daí a decisão de reexaminar o tema e firmar uma nova tese.
Apesar de estar claro, agora, que o caso envolve cessão de direitos, os ministros podem ampliar o julgamento e abordar, também, as situações de compra e venda – que são o grosso das transações imobiliárias.
“O plenário nunca julgou esse tema sob o prisma da Constituição. Julgou antes de 1988 e em sentido contrário ao do STJ”, diz Ricardo Almeida, assessor jurídico da Associação Brasileira das Secretarias de Finanças das Capitais (Abrasf).
Ele defende que a incidência do ITBI deve ocorrer no momento de comprovação da capacidade de pagamento do contribuinte. “Quando faz a escritura e paga. Levar a registro é uma formalidade”, frisa.
Sobre a cessão de direitos, afirma Almeida, está prevista expressamente na Constituição como hipótese de incidência do ITBI. “Aqui não faz nem sentido o fato gerador ocorrer só no registro porque sequer exige registro.”
Entre advogados que atuam para proprietários de imóveis, no entanto, as opiniões se dividem. Alguns entendem que os ministros sinalizaram – com o cancelamento da tese – que poderão validar as leis municipais, estabelecendo a cobrança mesmo sem o registro. Para outros, sem o registro não poderia haver cobrança do ITBI.
Para Kelly Durazzo, do escritório Durazzo & Medeiros Advogados, não se pode cobrar já na largada, na hora da cessão. “O momento de levar a registro no cartório de imóveis é o momento certo. Teria que cobrar dois ITBIs porque existiram duas transmissões”, diz.
É unânime entre os especialistas, porém, que aqueles contribuintes que já têm decisões finais (transitada em julgado) tanto em relação às operações de compra e venda como nas cessões de direito não poderão ser atingidos por decisão futura do STF. “O único risco seria o município ajuizar ação rescisória”, afirma Bruno Sigaud, do Sigaud Advogados.
Veja outras notícias relacionadas
Imprensa
Receita Federal quer ampliar em 30 dias recolhimento da CBS
12 de novembro de 2026A Receita Federal pretende levar ao Congresso Nacional um projeto de lei complementar para facilitar o recolhimento da Contribuição sobre Bens e Serviços (CBS) em 2027. O Valor Econômico repercutiu o assunto com nosso sócio Marcos Maia.
Imprensa
Reforma tributária: alívio nas multas não afasta risco de perda de créditos
12 de novembro de 2026A promessa de não multar contribuintes que “errarem de boa-fé” na implantação da Reforma Tributária reduz o temor de autuações, mas deixa uma preocupação no ar. Como impedir que dificuldades de adaptação se transformem em imposto maior a recolher, créditos...
Imprensa
Imposto do Pecado: especialistas criticam atraso e regras complexas
6 de novembro de 2026A definição das alíquotas do IS (Imposto Seletivo), conhecido como "Imposto do Pecado", provocou críticas de especialistas em direito tributário. Eles apontam que o governo demorou a estabelecer as regras, criou fórmulas complexas para calcular a cobrança e deixou pouco...
Imprensa
Split payment vira disputa eleitoral; mas como de fato o mecanismo vai funcionar?
20 de outubro de 2026O split payment, sistema de apuração e recolhimento automático de impostos que será implementado com a reforma tributária, se tornou recentemente um tema em disputa na polarização eleitoral