Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
Obras
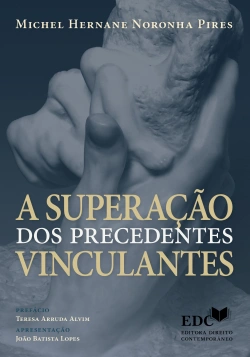
A superação dos precedentes vinculantes
Direito Tributário
O presente estudo não pretendeu oferecer uma fórmula da superação, o que, convenhamos, seria um propósito incompatível com a natureza argumentativa do Direito. O objetivo foi apenas desvelar aqueles argumentos que podem ser usados para fundamentar a superação dos precedentes, tendo em vista que são argumentos verdadeiramente aptos a justificar a necessidade de mudar. Separar esses argumentos de outros, que são impertinentes por não se prestarem a justificar a mudança, traz enormes ganhos em termos de racionalidade, de estabilidade e de segurança. Se tivermos sido capazes de identificar o juízo de superação, com seus elementos e argumentos próprios, nosso objetivo terá sido atingido.
Autores
Dr. Michel Noronha