Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
Obras
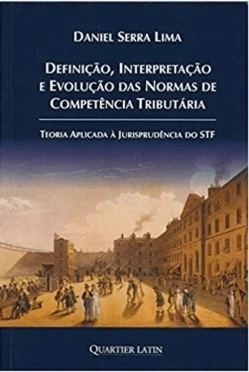
Definição, interpretação e evolução das normas de competência tributária
Direito Tributário
O Autor identifica possibilidade e de generalização criada pela regra de competência desajustar-se da realidade nos seguintes casos: (i) Surgimento de novas situações fáticas; (ii) equiparação ou distinção de situações antes vistas de forma distinta pelo direito; e (iv) perda de relevância de situações antes importantes.
Autores
Dr. Daniel Lima