Dados necessários para melhorar nosso serviço e personalizar a sua experiência.
STJ, produtos intermediários e créditos de ICMS
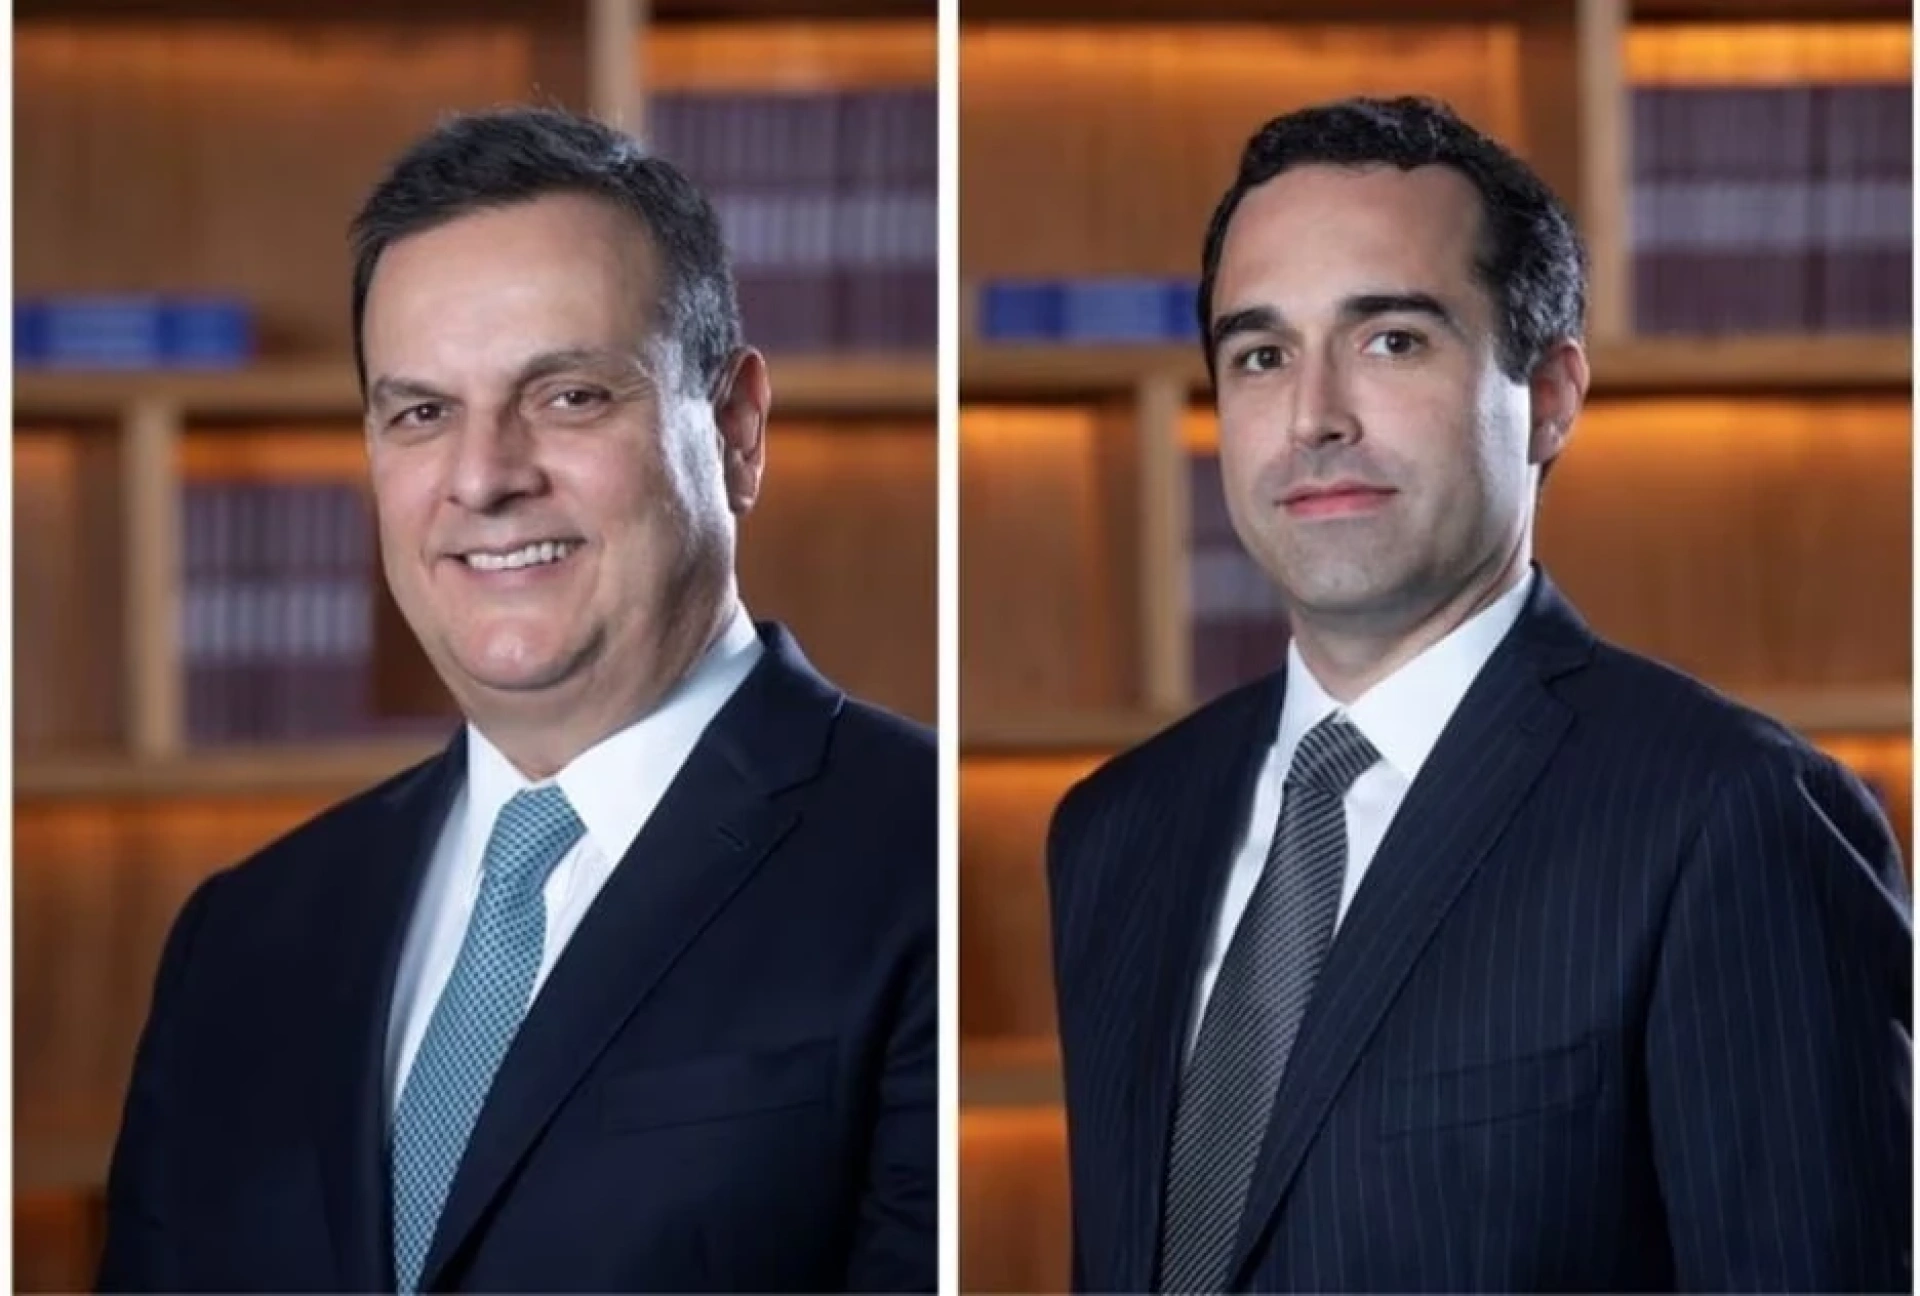
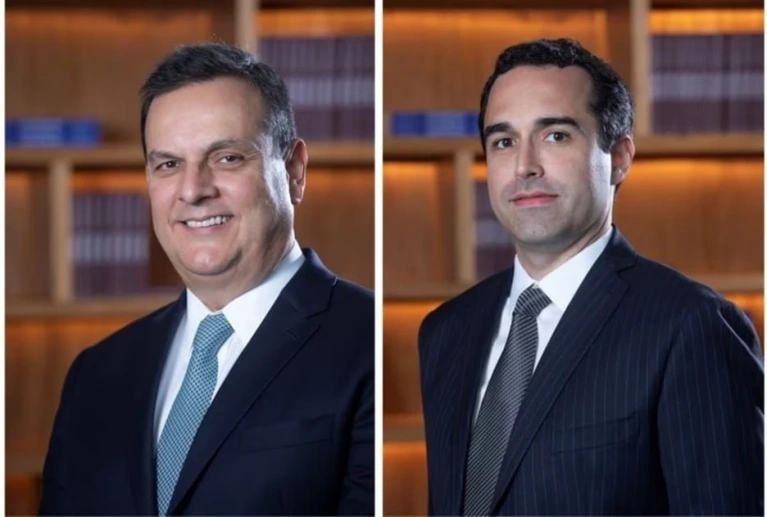
O Valor Econômico publicou artigo assinado pelos advogados Eduardo Maneira e Marcos Correia Piqueira Maia, sócios de Maneira Advogados, que trata da questão em torno do direito a créditos de ICMS para os chamados produtos intermediários.
STJ, produtos intermediários e créditos de ICMS
A palavra final está com a 1ª Seção do STJ, que pode, dentro do contexto de votação da reforma tributária pelo Congresso, reconhecer um direito que vem sendo pleiteado há décadas pelo contribuinte
Por Eduardo Maneira e Marcos C. P. Maia
24/07/2023
Dentre as maiores discussões travadas entre os Fiscos estaduais e os contribuintes está a que envolve a delimitação do direito de crédito de ICMS que é garantido pelo princípio da não cumulatividade (artigo 155, parágrafo 2º, I, da Constituição). Debate-se, na prática, quais seriam os parâmetros corretos para se considerar determinado bem como um “insumo” apto a gerar créditos que possam ser compensados – pelos industriais, revendedores e prestadores de serviços de transporte e comunicação – com os débitos de ICMS decorrentes das operações subsequentes.
A esse respeito, a jurisprudência do Supremo Tribunal Federal (STF) deixa claro que o grupo de materiais passível de enquadramento como “insumo” é aquele composto, exclusivamente, por matérias-primas, produtos intermediários e materiais de embalagem.
Trata-se do racional inerente ao conhecido critério do “crédito físico”, desenvolvido originalmente para o IPI e para o antigo ICM, o qual somente admite o creditamento sobre bens que se incorporam fisicamente ao produto final (caso da matéria-prima e do material de embalagem) ou que entram em contato físico com ele e são consumidos de forma imediata e integral no processo produtivo (caso do bem intermediário).
Tal entendimento sempre foi questionado pelos contribuintes do ICMS, pois impede o exercício do direito de crédito sobre a aquisição de diversos bens que são essenciais para a consecução de suas atividades-fim – e que, registre-se, compõe o custo do produto final ou do serviço de transporte e comunicação prestado ao usuário, que será regularmente tributado pelo imposto.
No entanto, baseados nos parâmetros que delimitam o critério do crédito físico, os Estados sempre impuseram limites ao exercício desse direito. E o maior ponto de discussão, certamente, diz respeito à conceituação dos “bens intermediários”.
Afinal, como mencionado, os entes estaduais, com a chancela do STF e do Superior Tribunal de Justiça (STJ), somente reconhecem a existência de bens intermediários quando, no curso do processo produtivo, se verifica o contato físico direto com o produto final, assim como o seu consumo de forma imediata e integral. Caso contrário, afirmam os Estados, os bens devem classificados como de mero “uso e consumo”, cujo direito de crédito somente será permitido a partir de janeiro de 2033 em razão do disposto no artigo 33 da Lei Complementar nº 87/96 (o que significa, na prática, uma vedação ao exercício do referido direito).
Ocorre que todo esse racional, desenvolvido décadas atrás, está em nítido descompasso com a atual moldura da não cumulatividade trazida pela mesma lei complementar. Diz-se isso porque tal diploma passou a vedar o direito de crédito tão somente em relação a bens que sejam “alheios à atividade do estabelecimento” ou que estejam vinculados a saídas isentas ou não tributadas.
Tanto é assim que o STJ, em alguns julgados, chegou a fazer uma importante distinção entre o ICMS e o IPI. Foi o que ocorreu no REsp 1.331.033/SC, em que se discutia a possibilidade de escrituração de créditos de IPI sobre a energia elétrica adquirida por um fabricante de móveis. Na oportunidade, a 2ª Turma esclareceu que a energia, “por não sofrer ou provocar ação direta mediante contato físico com o produto, não integra o conceito de matérias-primas ou produtos intermediários”, mas que tal raciocínio não se aplica ao ICMS, já que a legislação do imposto “não exige o contato físico do insumo com o produto, mas apenas o consumo no processo de industrialização”.
Ou seja, apesar de ainda existirem julgados desfavoráveis no STJ, nota-se que a jurisprudência da Corte está evoluindo para dar maior efetividade à não cumulatividade. Inclusive, em julgado recente, a 2ª Turma reconheceu o direito de crédito de ICMS sobre a aquisição de fluido de perfuração utilizado por empresa de setor de óleo e gás (REsp 2.054.083/RJ) ao argumento de que tal item é essencial para a consecução de sua atividade-fim, sendo irrelevante o fato de o desgaste no processo produtivo ocorrer de forma gradativa.
Mesmo em face dessa notória evolução jurisprudencial, precisa-se destacar que os julgados do STJ oscilam bastante, gerando enorme insegurança jurídica. No entanto, acredita-se que tal cenário esteja com os dias contados, uma vez que foi iniciado, em 14 de junho, o julgamento do EAREsp 1.775.781/SP pela 1ª Seção, em que se discute se determinados bens (pneus, válvulas, rotores de bombas etc) poderiam ser classificados como “intermediários”, mesmo sem a existência do contato físico com o produto final e do consumo imediato e integral no processo produtivo.
A ministra Regina Helena Costa, designada relatora, proferiu brilhante voto no sentido de que a Lei Complementar nº 87/96 somente teria vedado o direito de crédito para os bens que forem “alheios à atividade do estabelecimento” (artigos 20, parágrafo 1º, e 21, III). Ou seja, na esteira do que restou decidido no REsp 2.054.083/RJ, se um produto é adquirido para ser utilizado de forma direta e essencial na atividade-fim do contribuinte, a possibilidade de escrituração de créditos está preservada (sendo irrelevantes os demais requisitos acima apontados).
Na sequência, o ministro Herman Benjamin pediu vista dos autos, de modo que, agora, aguarda-se nova inclusão do caso na pauta de julgamento. A palavra final, portanto, está com a 1ª Seção do STJ, que pode, dentro do contexto de votação da reforma tributária pelo Congresso Nacional, reconhecer um direito que vem sendo pleiteado há décadas pelos contribuintes.
Eduardo Maneira e Marcos Correia Piqueira Maia são, respectivamente, professor da Universidade Federal do Rio de Janeiro, doutor em Direito Tributário pela UFMG e sócio do escritório Maneira Advogados; e doutorando em Direito Tributário na Universidade Complutense de Madrid e sócio do escritório Maneira Advogados.
https://valor.globo.com/legislacao/coluna/stj-produtos-intermediarios-e-creditos-de-icms.ghtml
Veja outras notícias relacionadas
Imprensa
Receita Federal quer ampliar em 30 dias recolhimento da CBS
12 de novembro de 2026A Receita Federal pretende levar ao Congresso Nacional um projeto de lei complementar para facilitar o recolhimento da Contribuição sobre Bens e Serviços (CBS) em 2027. O Valor Econômico repercutiu o assunto com nosso sócio Marcos Maia.
Imprensa
Reforma tributária: alívio nas multas não afasta risco de perda de créditos
12 de novembro de 2026A promessa de não multar contribuintes que “errarem de boa-fé” na implantação da Reforma Tributária reduz o temor de autuações, mas deixa uma preocupação no ar. Como impedir que dificuldades de adaptação se transformem em imposto maior a recolher, créditos...
Imprensa
Imposto do Pecado: especialistas criticam atraso e regras complexas
6 de novembro de 2026A definição das alíquotas do IS (Imposto Seletivo), conhecido como "Imposto do Pecado", provocou críticas de especialistas em direito tributário. Eles apontam que o governo demorou a estabelecer as regras, criou fórmulas complexas para calcular a cobrança e deixou pouco...
Imprensa
Split payment vira disputa eleitoral; mas como de fato o mecanismo vai funcionar?
20 de outubro de 2026O split payment, sistema de apuração e recolhimento automático de impostos que será implementado com a reforma tributária, se tornou recentemente um tema em disputa na polarização eleitoral